
Кто получит Tria, сколько это стоит на самом деле и где у неё слабые места
 Available in US
Большинство людей слышат про криптокарты одно и то же: «плати криптой в обычном магазине». Но за этой фразой стоит правило, которое важнее любой комиссии, — кто вы вообще по документам. Именно по стране проживания, а не по гражданству и не по тому, где вы сейчас находитесь. У Tria это правило сформулировано прямо, и оно же делает карту удобной для русскоязычных людей за рубежом и почти бесполезной для тех, кто хочет оформить её в самой России, не выезжая.
Я разбирал Tria как человек, который выбирает карту для себя: смотрел публичные страницы сервиса, разбирал условия по тарифам и лимитам, пробовал понять, что произойдёт при типичной покупке. Ниже — не реклама и не инструкция, как обойти проверки. Это честный разбор того, что сервис обещает, сколько это стоит и где у него слабые места. Итоговая оценка — 6,6 из 10.
Условия приведены по состоянию на 29.10.2026.
Вердикт: 6,6 из 10
Средняя оценка здесь складывается из очень разнородных частей. Пополнение и удобство у Tria сильные — 9 из 10 по обоим пунктам. А вот надёжность и жалобы — 4 из 10, и это самое слабое место карты. Если для вас главное — чтобы карта просто работала по всему миру, из неё делают вывод, и вы не хотите зависеть от неизвестного эмитента, то Tria сейчас выглядит рискованным выбором. Если же вы уже живёте за рубежом, у вас есть рабочая карта нужной страны, а вам нужен быстрый расчёт с криптовалютного баланса в валюте вашей страны — тут она выглядит логично.
| Критерий | Оценка | Почему |
|---|---|---|
| Доступность для русскоязычных | 6 / 10 | Всё решает страна проживания, документы должны совпадать с ней, в списке 200+ регионов; гражданство не названо, Россия официально не упомянута |
| Стоимость | 7 / 10 | Lite $0, Pro $109 в год, Max $250 в год; комиссия Tria FX 0, за пополнение нет, банкомат $1.00 + 1% |
| Пополнение | 9 / 10 | 1 000+ токенов; сети Bitcoin, Ethereum, Polygon, Base, Arbitrum, Optimism, BSC, Aptos, Solana, USDC и USDT через L2 и Solana; минимум BTC $50, остальные $10 |
| Надёжность и жалобы | 4 / 10 | Оператор и эмитент официально не названы; на Trustpilot 3.4 из 2 отзывов, один из них сомневается в легитимности компании |
| Удобство | 9 / 10 | Lite цифровая, Pro пластик, Max металл, Apple Pay и Google Pay там, где поддерживается; банкомат есть на Pro и Max, на Lite нет |
Три из пяти критериев — восемь или девять из десяти, и это не случайно: пополнение и повседневные платежи Tria действительно сделаны удобно. Но карту я бы не назвал лучшей в своей категории — скорее одной из самых удобных, если закрыть глаза на вопрос «кто стоит за ней». Для русскоязычных жителей ОАЭ, ЕС и других стран за пределами России ситуация выглядит рабочей: выбираете свою страну из списка, проходите проверку один раз, получаете карту Visa и платите с криптобаланса. Для тех, кто в России, выбор сужается до одного шага: поездка и оформление за рубежом — если это вообще возможно с их документами.
Дадут ли вам карту
Коротко: дадут, если у вас есть документы страны, которую вы укажете, и вы физически находитесь в этой стране. Остальное — детали.
Правило у Tria построено на стране проживания, а не гражданстве. В приложении есть выпадающий список более чем 200 регионов; среди названных в официальных материалах — Австралия, Канада, Германия, Гонконг, ОАЭ, Великобритания и США. Если выбрать страну, которой в списке нет, проверка не пройдёт. Один аккаунт на человека. Физическая доставка карты появляется только там, где она «официально включена» для страны.
Гражданство как критерий на публичных страницах вообще не упоминается. Это важный нюанс: у вас может быть паспорт одной страны, жильё и работа в другой — и карта всё равно оформляется по стране проживания, но проверка не скажет вам, «подойдёт» ли гражданство. Просто она не задаёт этот вопрос публично.
Что касается конкретных стран, официальные страницы сервиса не дают прямого ответа. Для России и Беларуси на официальных страницах нет отдельного упоминания — этот пункт «не указан». Сторонний сайт cryptocardhub вносит Россию в список ограниченных, но это неподтверждённая информация: она не от самой Tria, и опираться на неё как на факт нельзя. Единственное, что можно сказать точно, — выбирать Россию имеет смысл только при наличии российских документов и физического присутствия, а российские документы в списке подтверждённых регионов я не видел.
Что это значит для русскоязычных
В России. Здесь всё упирается в то, что нужно совпадение выбранной страны, документов и вашего физического места. Пока вы в России, оформление по российскому региону невозможно: страны в списке, где вы живёте. Поездка за границу для оформления по стране, которую вы там выбрали, — путь, который описывает само правило сервиса, а не лайфхак. Но важный момент: карта привязана к документам и стране, поэтому документы другой страны у вас должны быть настоящими и актуальными.
В других странах СНГ. Казахстан, Грузия, Армения и соседние государства работают по тому же принципу, а не по «списку СНГ». Смотрите в приложении, есть ли ваша страна в списке 200+ регионов, и есть ли в ней доставка. Если страна есть, но доставка не включена, остаётся только цифровая версия — Lite.
Для граждан России за рубежом. Это самая понятная группа: вы живёте в стране, документы у вас этой страны (например, вида на жительство или местные документы), и вы там находитесь — правило выполняется. Про гражданство вы узнаете только на практике: на публичных страницах оно не оговорено. И ещё одно: при проверке выбирать надо именно ту страну, где вы находитесь и документы которой предъявляете; VPN сервис приводит к отказу — сервис прямо предупреждает об этом.
Как получить
Схема простая: купить карту в приложении, затем один раз пройти проверку. Проверка делается в мобильном приложении — настольная версия не поддерживается. Возраст — от 18 лет.
Что потребуется: личные данные, действующий документ, удостоверяющий личность, и селфи-фото для сверки. Всё это — один раз, уровней проверки нет. Конкретные типы документов и подтверждение адреса на этой странице не перечислены, то есть этот пункт «не указан»: есть упоминание отдельной статьи о требованиях к документам, но в самой инструкции список типов документов и нужен ли адресный документ не приводятся.
Visa — сеть карты. Дальше всё зависит от тарифа: Lite — только цифровая, Pro — пластик (PVC), Max — металл. Пластиковая и металлическая версии включают в себя карту Lite. При оплате баланс конвертируется в местную валюту (USD или EUR).
Доставка физической карты идёт партиями, первыми уходят более ранние покупатели — это прямо написано в официальных материалах, и это же главный источник раздражения у пользователей, ждущих карту. Сроки и стоимость доставки не указаны. Повторный выпуск физической карты в приложении значится как «всё ещё ожидается», промокоды на замену сейчас недоступны. А вот цифровую Lite можно перевыпустить до трёх раз — это единственный работающий «запасной» вариант.
Почему отказывают? Сервис перечисляет официальные причины: дубликат аккаунта (те же документы или телефон), неверные или неполные данные, подозрение в статусе политически значимого лица (PEP) или санкциях, отсутствие документов, непроверяемые, плохие или несовпадающие фото, неподдерживаемый документ, неверный регион — когда выбранная страна не совпадает ни с физическим местоположением, ни с документами. Про VPN сказано отдельно: он приводит к отказу. Просроченные или повреждённые документы тоже могут не принять.
Сколько это стоит: комиссии, тарифы и реальная цена покупки
Главная путаница вокруг Tria — цена членства. В официальном справочнике суммы нет: сказано «смотрите раздел Membership в приложении», потому что цены зависят от региона. Ниже — то, что всё-таки можно назвать точно, из официальных материалов и из приложения: Lite бесплатна и продлевается как $0, Pro стоит $109 в год, Max — $250 в год. Сервис упоминал промо-цены первого года: $90 для Pro и $225 для Max.
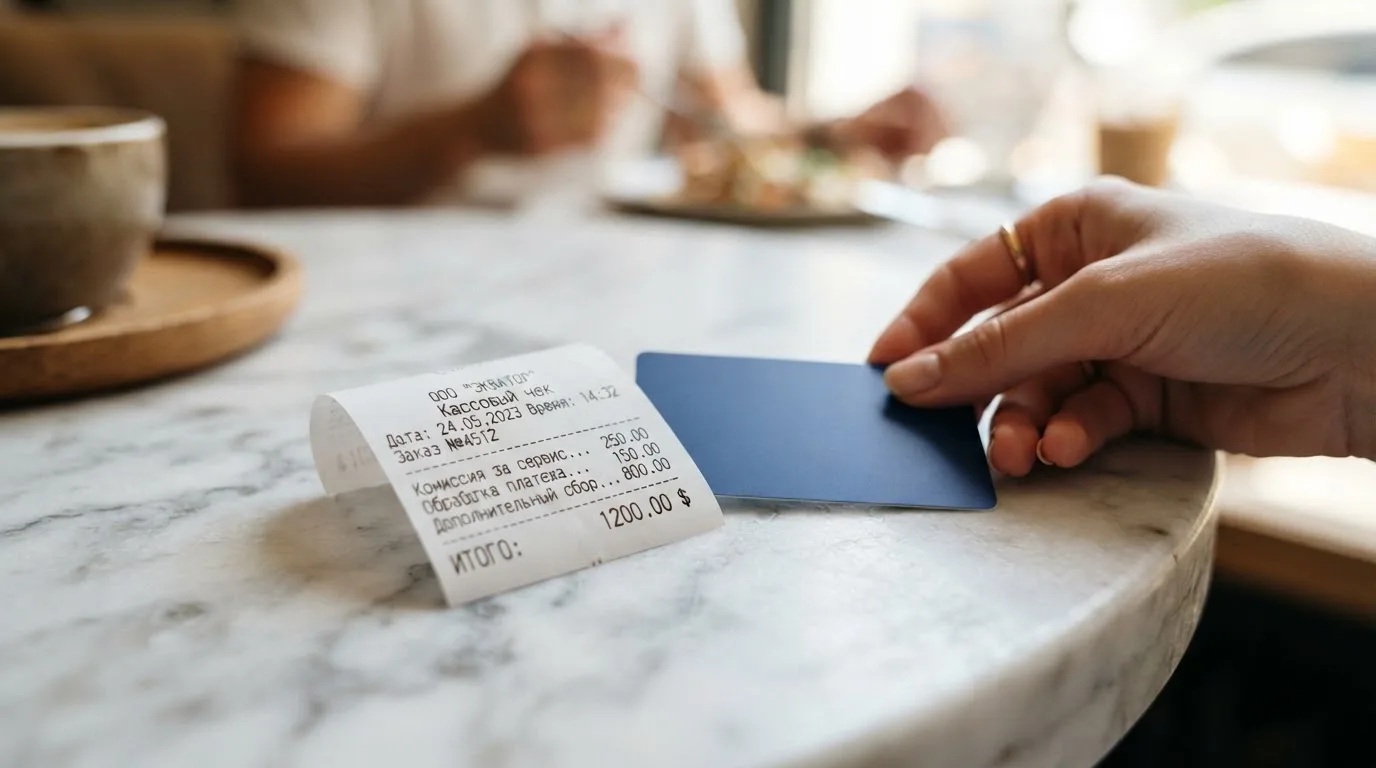
Два сторонних источника дают цифры, которые противоречат официальным, и это стоит проговорить прямо. Один из них указывает членство Lite за $20 в год (penchan.co, 2 октября 2026) — это прямо расходится с официальным «Lite бесплатна, продление $0». Второй указывает FX-комиссию 4% (3% за конвертацию плюс 1% международная) — а официально Tria заявляет нулевую свою FX-комиссию. Оба источника неофициальные и сервисом не подтверждены; я бы не планировал бюджет на их цифрах, но и не стал бы их игнорировать, если вы уже планировали расходы.
| Комиссия или лимит | Значение |
|---|---|
| Членство Lite | $0, продление $0 |
| Членство Pro | $109 в год |
| Членство Max | $250 в год |
| Комиссия Tria за пополнение | нет «на данный момент», комиссия провайдера может применяться |
| FX-комиссия Tria | 0 для участников; может применяться FX-комиссия Visa |
| Поездки | расходы на поездки, по заявлению Tria, остаются ниже 1% |
| Банкомат (Pro, Max) | $1.00 + 1% от суммы |
| Банкомат (Lite) | нет |
| Лимит банкомата | $750 за операцию, 3 операции за 24 часа (страница про Японию) |
| Траты | «до миллионов в день», точная цифра не указана |
| Кэшбэк | пороги трат $1 000/месяц (Lite, Pro), $2 000 (Max) |
Теперь три обычные покупки, чтобы цифры стали осязаемыми.
Кофе в городе, на родине. Вы платите картой в долларах или евро, баланс конвертируется в местную валюту. Своя комиссия Tria за конвертацию — ноль. Но: FX-комиссия Visa всё ещё может применяться, это оговорка в официальном тексте. Поездка, по словам Tria, укладывается в расходы ниже 1%. То есть вы платите не комиссию, а стоимость конвертации, заложенную в курсе Visa.
Крупная покупка в валюте вашей страны. Если карта уже в вашей валюте (USD или EUR), конвертации на вашей стороне нет вообще — вы платите один кэшбэк-процент по тарифу и всё. Порог кэшбэка при этом важно помнить: $1 000 трат в месяц на Lite и Pro, $2 000 на Max. До порога кэшбэк не начисляется или начисляется по базовой ставке — точные проценты и валюта выплаты сервис показывает прямо в приложении и на этой странице их не приводит.
Снятие наличных. Вот тут срабатывает настоящая плата: $1.00 плюс 1% от суммы, и только на Pro и Max. На Lite банкомата нет вообще. Плюс лимиты: $750 за операцию и 3 операции за 24 часа. И это без бесплатного порога, который сервис не заявляет — то есть процент, скорее всего, платный полностью, хотя официально «не указано».
По тарифам: Lite включает карту Lite, кэшбэк на подходящие траты, нулевые комиссии за депозит поддерживаемых токенов и нулевую FX-комиссию Tria, плюс функции накопления. Pro добавляет физическую PVC-карту вместе с Lite, более высокий кэшбэк и расширенные функции заработка «когда доступно», а также возможный доступ в бизнес-залы «там, где поддерживается» — в руководстве упоминается более 1 200 VIP-залов аэропортов. Max добавляет металлическую карту, максимальный кэшбэк и дополнительные премиальные бонусы там, где они есть. Все членства годовые, повышение уровня делается в приложении.
Как пополнять карту
Пополнение — сильная сторона Tria, здесь 9 из 10. Токенов больше тысячи, пополнение идёт из кошелька Tria, поддерживаются внешние кошельки (например, Gemini и MiniPay), а также покупка с кредитной или дебетовой карты.
Сети: Bitcoin, Ethereum, Polygon, Base, Arbitrum, Optimism, BSC, Aptos, Solana. Avalanche для пополнений карты не поддерживается, а SOL нужно сначала конвертировать. Минимумы: $50 для BTC и $10 для всех остальных токенов.
Отдельно о рабочей сети, потому что это главная причина «почему не работает». Большинство сетей работают без комиссии за газ — то есть сеть не берёт с вас плату за перевод. Исключения: Solana требует нативного SOL для комиссии сети, а в сети Tron комиссия взимается и нужен TRX. То есть в Tron-сети недостаточно положить USDT — надо понимать, что её перевод съест ещё и TRX.
Зачисление обычно мгновенное, но в период загруженности сети — до 2–4 часов. Сервисной комиссии Tria за депозит сейчас нет, но перед подтверждением в приложении показывается «Provider Fee» — это комиссия за своп, маршрутизацию ликвидности или переход между сетями, и она появится у вас на экране до того, как вы подтвердите операцию. Практический совет из самой механики: USDC и USDT в L2-сетях (Optimism, Arbitrum, Base, Polygon) обычно обходятся дешевле всего — это прямо указано в официальном материале и логично следует из того, что там дешевле газ.
Тонкость, которую не видно сразу: пополнение и кошелёк — разные вещи. Кошелёк самодостаточный (self-custodial), и обновление или понижение членства не трогает ни кошелёк, ни средства. А вот если членство не продлить, карта не отменяется и сохраняет номер — аккаунт переезжает на Lite, а кэшбэк снимается. Вывод баланса карты обратно в крипту или на банк и порядок закрытия аккаунта официально не описаны. Пополнение фантомами, точнее «поддерживаемой криптой или фиатом», упоминается в статье о продлении, но подробностей нет.
Как платить каждый день
В повседневном сценарии всё ровно: карта — обычная Visa, прикладываете её к терминалу или платите телефоном. Apple Pay и Google Pay подключаются там, где поддерживаются. Категории мерчантов, которые заблокированы, сервис не перечисляет — это «не указано».
Кэшбэк начисляется на подходящие траты и растёт с тарифом: базовый на Lite, выше на Pro, максимальный на Max. Точные проценты и валюта выплаты не указаны, они видны в приложении. Неофициальные данные озвучивают Lite как 1,5% кэшбэка в USDC или USDT на первые $1 000 трат в месяц, с выплатой квартально партиями и в крайнем случае в течение 12 месяцев; при закрытии аккаунта невыплаченный кэшбэк сгорает. Это источник пенчан (2 октября 2026), он не подтверждён Tria, ставок для Pro и Max он не даёт — так что это ориентир, а не обещание.
Кошелёк открывается только в мобильном приложении — десктоп не поддерживается. Номера и оценки в App Store и Google Play собрать не удалось, они не приводятся. Если платёж не прошёл: сначала убедитесь у продавца, что он запустил возврат; обычно деньги приходят в течение 14 рабочих дней после того, как продавец обработал возврат, но обработка через Visa может растянуть срок до 31 рабочего дня. Если через две недели ничего нет — обращайтесь в поддержку Tria, указав ID операции возврата. Про чарджбэк и полноценный спор сервис ничего не пишет.
Что стоит знать про отказы, даже если вы этого не планировали. Непрочитанная авторизация может оставить холд на средствах, который висит несколько дней — обычно до семи. Проверка адреса (AVS) работает в основном в США, Канаде и Великобритании и для карт, выпущенных за рубежом, обычно недоступна, что само по себе может приводить к отказам. Часть магазинов режет предоплаченные и «иностранные» карты, потому что по BIN виден тип и страна выпуска. Это не прихоть конкретного магазина — так устроена сама платёжная логика.
Что может пойти не так
Самое слабое место здесь — не лимиты, а то, что за картой стоит неизвестное. Оператор и эмитент на официальных страницах не названы. Сторонние источники указывают эмитентом Nimbus, LLC, но это неофициальная информация: официально компания не названа, и проверить её по первоисточнику я не могу.
Дальше — отзывы. На Trustpilot (данные на 20 октября 2026) у сервиса 3.4 из 5 всего на двух отзывах: один на пять звёзд от 25 марта 2026, один на одну звезду в январе 2026, где автор прямо спрашивает, легитимна ли компания. Профиль не подтверждён, повторяющихся тем в отзывах нет. Два отзыва — это не статистика, но отсутствие отзывов на платёжном сервисе с криптокошельком само по себе говорит о том, что сервис молодой или мало используемый. Данных из App Store и Reddit найти не удалось.
Что ещё может случиться:
- Отказ в проверке. Самые частые причины — дубликат аккаунта, неверно выбранный регион, плохие фото, VPN. Аккаунт один на человека, и повторная попытка с теми же документами и телефоном ничего не изменит.
- Задержка доставки. Физические карты едут партиями, первыми у ранних покупателей. Если доставка в вашей страре не включена — её не будет.
- Ошибка сети при пополнении. Перевод в сети, которую сервис не поддерживает, или на адрес чужой сети — это необратимый перевод. Возврат возможен только через поддержку и без гарантии.
- Непонятная заморозка. Потенциально клиент имеет банк-вопросы при переводе средств на криптоадрес карты. Переводы с криптовалютных бирж на адрес банковской карты часто блокируются. Заморозка адреса означает, что банк-эмитент вашей карты счёл операцию подозрительной и заблокировал адрес получателя. Криптокарта попадает под банковский комплаенс. Плюс банки-эмитенты Tria тоже могут иметь внутренние правила. Однозначного ответа на этот вопрос у сервиса нет.
- Лимит в 3 операции за 24 часа на банкомате и $750 за раз — на практике это мало для поездок.
- Отказ в магазине. Вариант для «иностранной» или предоплаченной карты — обычное дело, и виноваты не вы.
- Закрытие программы. Это риск всей категории: карточные программы закрывались у Visa неоднократно. Финансовые последствия такие: после объявления прекращаются пополнения, потом траты, потом вас просят вывести остаток. Один такой случай в 2026 году описан вторичным источником (новые пополнения прекратились 8 июля 2026, траты — 8 августа 2026) — это единственный источник, непроверенный.
Что смущает ещё. Третьесторонние обзоры называют рекламу «0% FX» вводящей в заблуждение и говорят, что по условиям может быть до 3% FX — непроверенная формулировка, но она расходится с официальным «нулевая своя комиссия, возможна комиссия Visa». Новостей на официальных страницах нет вообще — новостного раздела не найдено; в справочнике есть гайд «Season 3 Rewards» и коллекции Tria Futures/Earn, то есть механика наград живёт, а публичной ленты событий нет.
В поддержку пишут через приложение — почта, Telegram и часы работы не указаны. Языки справочника: английский, японский, испанский. Русского среди них нет, и наличие русскоязычной поддержки не заявлено.
Что взять вместо
Если Tria не подходит — по стране, по отсутствию эмитента в открытых источниках или по кэшбэку — есть три альтернативы из того же класса. Сравнивать их стоит по трём вещам: страна выпуска, годовая плата и комиссия за пополнение.
| Проект | Оценка | Кому выдают | Плата | Особенности |
|---|---|---|---|---|
| Tria | 6,6 / 10 | по стране проживания, 200+ регионов | Lite $0, Pro $109/год, Max $250/год | FX Tria 0, банкомат $1.00 + 1% на Pro и Max |
| Bitget | 5,9 / 10 | 50+ стран (ЕЭЗ, Великобритания, Аргентина, Бразилия, Япония, Сингапур, ЮАР, Пакистан, Бангладеш), Россия не указана | без годовой и месячной платы, наценки на проценты нет | Assetback: 2% базово, до 3% после порога трат; платится в BTC, золоте, акциях США или USDC |
| TokenPocket | 5,2 / 10 | список стран ЕС и территорий (Германия, Франция, Испания, Швейцария) для Visa; Mastercard — Австралия, Канада, Гонконг, Япония, Тайвань, Новая Зеландия, Сингапур, Южная Корея, Великобритания | плата за создание NFT частично покрывается, пользователь платит «малую долю» | «Кроме этого, TP Card не берёт дополнительных комиссий», но 1% за пополнение криптой, возвращается через вознаграждения |
| Trustee | 5,0 / 10 | страны не перечислены; «выпущена в Великобритании», «Worldwide Crypto Card» | виртуальная карта 10.00 $ | заявляет «0% комиссий по транзакциям», автоматическая конвертация, наценка за конвертацию не указана; пополнение USDC или USDT |
Bitget — единственная из альтернатив с широким списком стран и без годовой платы. Виртуальная карта доступна везде, физическая — в Сингапуре, Южной Корее, Японии, Вьетнаме, Малайзии, Тайване, Австралии, Таиланде, Филиппинах. Пополнение: USDT, USDC, ETH, SOL. Как только месячные траты достигают $200–$400, Assetback обычно покрывает комиссии за пополнение и конвертацию, дальше действуют стандартные тарифы — точные суммы не раскрыты. Заявляют, что не зарабатывают на курсовых спредах и используют курсы, близкие к Google. Недостаток для русскоязычного пользователя — Россия в списке не указана.
TokenPocket — самая честная формулировка по комиссиям в подборке: «1% взимается при внесении криптовалюты на карту», и обещают возврат через вознаграждения и сниженные комиссии. Работает на Arbitrum, балансы в EUR24 и USD24, карты виртуальные. Но список стран ограничен, а страны СНГ и России в нём не упоминаются.
Trustee — самая непрозрачная. Страны не перечислены, сеть не названа, наценка за конвертацию не указана при заявленных «0% комиссиях по транзакциям». Пополнение только USDC или USDT, сети не указаны, физическая карта недоступна. При оценке 5,0 это скорее вариант на крайний случай.
Общая черта всех четырёх: это платёжный инструмент, а не банк. Криптобренд часто лишь фронт и менеджер программы, а выпускает карту лицензированная организация под сетью Visa или Mastercard. И сами Visa и Mastercard потребительские криптокарты не выпускают — они лицензируют эмитентов и могут приостановить программу.
Кому я бы посоветовал
Tria я бы посоветовал тем, кто живёт в стране из списка, держит там же документы и уже имеет местную карту для входа в платёжную систему. Это человек, которому нужен быстрый расчёт с криптобаланса, а не замена банковской карте: платите с крипты в своей валюте, кэшбэк капает, физическая карта уже у вас или приедет в ближайшей партии.
Я бы не советовал Tria, если: вы в России и не готовы оформляться за рубежом; вам критично понимать, кто стоит за картой, а официальных сведений об операторе и эмитенте нет; вы снимаете много наличных (на Lite банкомата нет вовсе, на Pro и Max — $1.00 + 1% и лимит в 3 операции в сутки); вам нужна русскоязычная поддержка; вы планируете крупные суммы и вам важна предсказуемость.
И ещё одно, вне формата карты. Деньги на кошельке Tria не под брендом и не под банковской гарантией. Криптобренд здесь, скорее всего, менеджер программы, а средства лежат у эмитента — а такие средства не обязаны покрываться системой гарантирования вкладов. Плюс: обмен крипты на товары, услуги или доллары в большинстве юрисдикций считается реализацией, и каждая оплата картой, питаемая криптой, может оказаться отдельной сделкой. Я не даю налоговых и юридических консультаций — это тема для вашего налогового консультанта, особенно если вы платите много и регулярно.
Frequently asked questions
Что такое Tria?
Tria — криптокошелек с платежной картой Visa, которой можно платить с криптовалютного баланса. Кошелек самодостаточный: ключи хранятся у вас, и обновление членства на кошелек и средства не влияет. Карта работает по модели предоплаченной: вы пополняете баланс, а карта тратит именно его. Есть три уровня — Lite, Pro и Max.
Tria какой страны и что за банк?
Официально оператор и эмитент не названы — это главный пробел в карте. Сторонние источники указывают эмитентом Nimbus, LLC, но Tria это не подтверждает. Сеть карты — Visa, а страна выпуска зависит от того, какую страну проживания вы выбрали в приложении: всего доступно 200+ регионов.
Работает ли Tria в России?
На официальных страницах сервиса Россия отдельно не упомянута — этот пункт не указан. Сторонний сайт cryptocardhub вносит Россию в список ограниченных, но это неподтвержденная информация. Поскольку правило строится на стране проживания и физическом присутствии, оформление по российскому региону для человека в России невозможно.
Как получить карту Tria?
Купите тариф в мобильном приложении и пройдите проверку один раз: личные данные, действующий документ и селфи-фото. Только мобильное приложение, десктоп не поддерживается, возраст от 18 лет. Аккаунт один на человека, поэтому повторная попытка с теми же документами и телефоном приведёт к отказу.
Как пополнить карту Tria?
Из кошелька Tria, поддерживаемых внешних кошельков (Gemini, MiniPay) или с кредитной и дебетовой карты. Сети — Bitcoin, Ethereum, Polygon, Base, Arbitrum, Optimism, BSC, Aptos и Solana; Avalanche для карты не подходит. Минимумы: $50 для BTC и $10 для остальных токенов.
Почему пополнение не проходит?
Чаще всего виновата сеть. Avalanche не поддерживается, а SOL нужно сначала конвертировать. В Solana нужна нативная монета SOL для комиссии, в Tron — TRX, то есть одного USDT мало. Зачисление бывает мгновенным, но в загруженной сети занимает 2–4 часа.
Сколько стоит Tria?
Lite бесплатна и продлевается как $0, Pro стоит $109 в год, Max — $250 в год, с промо-цен первого года $90 и $225. В официальном справочнике суммы нет — они зависят от региона и показываются в разделе Membership приложения. Неофициальные цифры для Lite и FX противоречат официальным.
Какие комиссии у Tria?
Своя комиссия Tria за пополнение сейчас отсутствует, но перед подтверждением показывается Provider Fee за своп и маршрутизацию. FX-комиссия Tria нулевая, однако комиссия Visa может применяться. Банкомат на Pro и Max стоит $1.00 плюс 1%, лимит $750 за операцию и 3 операции за 24 часа, на Lite банкомата нет.
Можно ли доверять Tria?
Полностью — нельзя, и это честный вывод. На Trustpilot 3.4 из 5 на двух отзывах, один из которых сомневается в легитимности компании; профиль не подтверждён. Оператор и эмитент официально не названы, новостного раздела на сайте нет. Оценивайте карту как сервис с непубличным руководством и минимальной историей.
Что делать, если карта не работает?
Сначала проверьте в приложении, не заморожена ли карта, включены ли нужные платежи и есть ли деньги на балансе. Затем уточните у продавца код отказа. Холд на средствах после непрочитанной авторизации может висеть до семи дней. Если возврат по платежу не пришёл за 14 рабочих дней — пишите в поддержку с ID операции.
Комиссии карт кошельков – Комиссии криптокарт
Content created by the «Комиссии криптокарт» team